1. Маркетплейс был великолепным изобретением
Чтобы понять, что может прийти после маркетплейсов, нужно сначала честно признать, почему они победили. А победили они не случайно.
До маркетплейсов у электронной торговли была фундаментальная проблема: покупатель и продавец должны были каким-то образом найти друг друга. Продавцу приходилось самостоятельно приводить трафик — через поисковую рекламу, SEO, собственный бренд, контекст. Покупатель же был вынужден помнить десятки сайтов и сравнивать их вручную. Это были огромные транзакционные издержки с обеих сторон.
Маркетплейс решил эту задачу радикально. Он собрал в одном месте всё, что нужно для сделки: каталог, продавцов, цены, отзывы, оплату, доставку, гарантии и возвраты. Amazon и его российские аналоги — Wildberries, Ozon — создали ситуацию, в которой продавец получает готовый поток покупателей без единого потраченного на трафик рубля, а покупатель получает миллионы товаров в одном интерфейсе. Это был подлинный прорыв в снижении издержек координации.
Ключевой механизм этого прорыва — network effect. Чем больше покупателей приходит на площадку, тем выгоднее продавцам на ней присутствовать; чем больше продавцов, тем больше выбор и ниже цены; чем больше и тех и других, тем больше данных о спросе и предпочтениях. Эффект самоподдерживается, а барьер входа для конкурента растёт с каждой итерацией. За доступ к этому механизму продавец платит комиссию: у Amazon базовая ставка составляет 8–15% от цены товара в зависимости от категории, а в некоторых нишах доходит до 45% (sell.amazon.com). И это кажется справедливой платой — площадка реально приводит покупателя.
2. Потом посредник стал хозяином рынка
Беда в том, что структура издержек продавца не ограничивается комиссией. Со временем маркетплейс стал продавать продавцу всё больше обязательных и полуобязательных услуг: хранение, fulfillment, логистику, внутреннюю рекламу, продвижение в выдаче, эквайринг, штрафы за нарушения регламентов. Каждая из них в отдельности выглядит разумно. Вместе они превращают площадку в главную статью расходов селлера.
Цифры подтверждают масштаб. На Wildberries средняя комиссия по оценкам составляет около 40%, а в ряде категорий превышает 50% — например, за продажу многоразовых подгузников селлер платит 61% (Т—Ж). На Ozon ставки скромнее — в среднем 5–15%, но в популярных категориях тоже двузначные: одежда 11–23%, электроника для дома 15–17% (traffnews.com). Летом 2026 года Wildberries, Ozon и Яндекс Маркет снова пересмотрели комиссии в сторону повышения (РИА Новости).
Параллельно растёт внутренняя реклама. Площадка продаёт продавцу доступ к его же аудитории: в США расходы на retail media в 2026 году достигнут 71,98 млрд долларов, на 18,7% больше, чем годом ранее (EMARKETER). Это уже не комиссия за приведённого покупателя — это рента с монопольного положения.
Асимметрия здесь принципиальна: площадка может в любой момент изменить правила, и у отдельного продавца почти нет рыночной силы, чтобы этому противостоять. Он не может «уйти», не потеряв доступ к спросу. Именно эта зависимость превращает комиссию и рекламу из конкурентной цены в ренту.
Так возникает парадокс, который стоит сформулировать прямо: маркетплейс создавался как механизм снижения транзакционных издержек, а в зрелом виде сам стал одной из крупнейших транзакционных издержек электронной торговли.
3. Главная ценность marketplace — не склад, а контроль спроса
Теперь — важный аналитический шаг. Что именно из всего набора функций маркетплейса является его настоящим активом?
Не склад. Склад — это инфраструктура, которую можно построить или арендовать. Не каталог — каталог можно собрать. Не логистика — её обеспечивают подрядчики. Настоящий актив маркетплейса — это монополия на спрос: уникальное положение, при котором покупатель по умолчанию приходит именно сюда, а значит, продавец обязан платить именно этой площадке, чтобы быть увиденным.
Собственно, именно поэтому продавец покупает рекламу внутри площадки. Он платит не за то, чтобы товар был у него на складе. Он платит за то, чтобы товар оказался на первой странице выдачи — то есть за доступ к спросу. Все остальные функции площадки существуют, чтобы обслуживать и защищать это центральное положение.
Отсюда следует главный вопрос. Если ценность маркетплейса — это контроль спроса, то что произойдёт, когда контроль над спросом перейдёт к другому субъекту? Конкретно — к агенту, который действует от имени покупателя?
4. Что меняется, когда у покупателя появляется агент
Сначала зафиксируем, что это уже не футурология. В сентябре 2025 года OpenAI вместе со Stripe выпустила открытый протокол Agentic Commerce Protocol (ACP), который позволяет покупать товары прямо внутри ChatGPT — функция Instant Checkout (Stripe). В январе 2026 года Google анонсировала свой Universal Commerce Protocol (UCP) в партнёрстве с Shopify — открытый стандарт, встраивающий покупки в «AI Mode» поиска Google и Gemini (blog.google). Mastercard ещё в апреле 2025 года представила Agent Pay — технологию agentic payments (mastercard.com). Shopify запустила Agentic Storefronts и сообщает, что число AI-заказов за 2025 год выросло в 15 раз (shopify.com).
Пока всё это — в основном «купить в один клик внутри чата». Но за этим стоит сдвиг куда более глубокий, чем удобный интерфейс.
Сегодня покупатель формулирует поисковый запрос: «перфоратор SDS plus». Он сам превращает свою потребность в ключевые слова, сам листает каталог, сам сравнивает. Агент принципиально меняет это место: он получает не запрос, а намерение. «Нужен перфоратор SDS+, 800–1200 Вт, до 4 кг, доставка завтра, бюджет до 18 000 рублей, хорошая гарантия, минимальная вероятность возврата». Дальше агенту не нужно, чтобы все товары мира лежали в одном каталоге. Ему нужно найти выполнимое предложение, удовлетворяющее набору ограничений.
Именно здесь рушится главный аргумент в пользу маркетплейса. Одно место с миллионами товаров было необходимо, пока выбор делал человек, который физически не может обойти сто магазинов. Агенту — не нужно.
Стоит понять, как buyer-agent устроен внутри, потому что внутреннее устройство определяет экономику всей модели. Агент проходит четыре шага. Первый — декомпозиция намерения: из свободной формулировки «нужна дрель» извлекаются жёсткие ограничения (мощность, вес, бюджет, срок) и мягкие предпочтения (марка, гарантия, продавец с хорошей историей). Второй — распределённый поиск: агент рассылает намерение не в один каталог, а по сети offers и seller-agents. Третий — оценка: ранжирование по многокритериальной функции полезности, а не по цене. Четвёртый — исполнение: оплата, escrow, фиксация условий доставки и возврата. Ключевое слово — намерение как вход, а не запрос. Именно это и есть архитектурная причина, по которой агенту не нужен единый каталог.
5. От поиска товаров к маршрутизации спроса
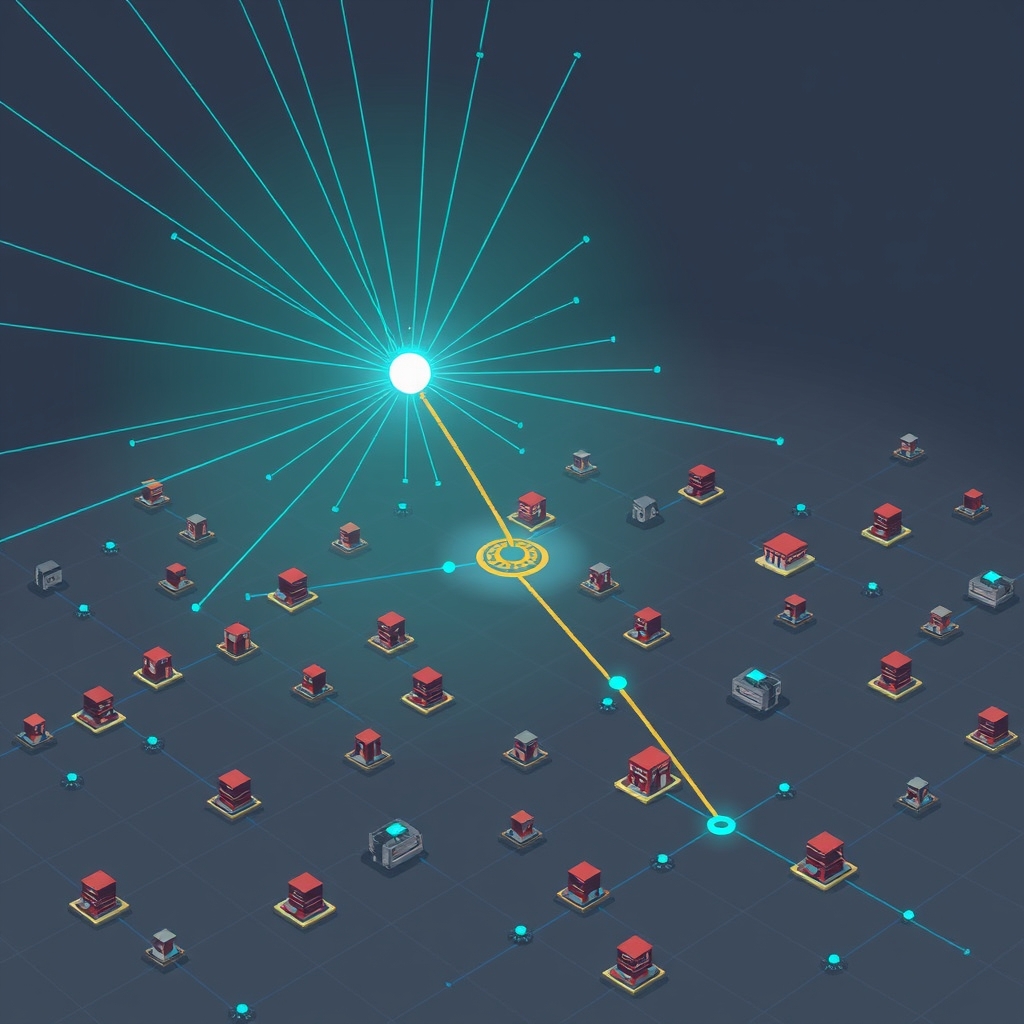
Тогда модель меняется структурно. Вместо того чтобы вести покупателя в один каталог, агент рассылает намерение по рынку и собирает предложения.
Покупатель → Агент покупателя (Buyer Agent) → Исследование рынка / Предложения рынка → Агенты продавцов (Seller Agents) → Распределенный каталогBuyer-agent выполняет распределённый поиск предложений — примерно так же, как маршрутизатор рассылает пакет по сети. Отсюда и метафора, которая здесь напрашивается: «BGP для товаров». Интернет-маршрутизация не спрашивает у единственного центрального справочника, куда отправить пакет, — узлы обмениваются информацией о доступных путях и каждый выбирает лучший маршрут для конкретного пакета. Точно так же buyer-agent мог бы маршрутизировать спрос: не «какой товар лежит на складе Amazon», а «какая транзакция реально выполнима и оптимальна».
Пример из низкого ценового сегмента показывает суть лучше любых громких слов. Нужно сто болтов M8 из нержавейки, Краснодар, до завтра. Агент получает ответы:
Москва: 700 ₽ + 650 ₽ доставка Ростов: 820 ₽ + 250 ₽ доставка Краснодар: 930 ₽ + 100 ₽ доставка Китай: 320 ₽ + 19 дней.
Минимальная цена товара — у Китая. Минимальная стоимость допустимой транзакции — у Краснодара. Агент, действующий в интересах покупателя, выбирает второе. Это не «поиск товаров», это маршрутизация спроса: оптимизация полной стоимости сделки, а не цены карточки.
Технически это требует минимального, но важного набора примитивов: seller-agents публикуют свои offers в доступный discovery-слой, buyer-agent формулирует намерение как набор ограничений и запрашивает релевантные offers, затем выбирает. Центрального каталога в этой схеме нет — есть протокол публикации и протокол поиска. Это отличает агентный рынок от «агрегатора витрин»: агрегатор копирует чужие каталоги в одно место, агентный рынок оставляет предложения там, где они возникли, и лишь маршрутизирует к ним спрос.
6. Товар больше не карточка. Товар — Offer
Из этого следует смена базовой сущности рынка. В маркетплейсе базовой единицей является SKU — карточка товара, к которой привязаны продавцы и цены. В агентной модели базовой единицей становится Offer — динамическое предложение конкретного продавца в конкретный момент времени.
Offer {
- product seller;
- seller_reputation;- location;- available_quantity;
- price;
- delivery_cost;
- delivery_time;
- warranty;
- return_policy;
- payment_terms;
- logistics_provider;
- risk;
- valid_until;
 }
Один и тот же товар существует в десятках разных offers одновременно. И это принципиально. В каталоге перфоратор Bosch GBH 2-28 — одна карточка. На агентном рынке это двадцать offers с разной ценой, сроком доставки, гарантией, политикой возврата и репутацией продавца.
Buyer-agent выбирает не «самый дешёвый SKU». Он оптимизирует функцию полезности, в которой цена — лишь одно слагаемое! Дёшево, но с вероятностью сорванной доставки — хуже, чем чуть дороже, но надёжно. Это фундаментально иная оптимизационная задача, чем сортировка каталога по цене.
7. Когда покупатели и продавцы начинают торговаться машинами
Если у покупателя есть агент, а у продавца — агент, то между ними возможна не только разовая транзакция, но и переговоры. Buyer-agent отправляет RFQ (request for quote) нескольким продавцам одновременно:
RFQ Product:
Bosch GBH 2-28 Quantity: 1
Destination: Краснодар
Required delivery: tomorrow before 18:00
Payment: immediate
Maximum total price: 17 000 ₽
Seller-agents отвечают:
Seller A: 16 800 ₽ delivery tomorrow standard warranty
Seller B: 16 200 ₽ delivery in 3 days
Seller C: 17 100 ₽ delivery today
Seller D: 15 900 ₽ delivery tomorrow returns restricted
Buyer-agent выбирает оптимальный вариант — и это не обязательно самая низкая цена: Seller D дешевле, но с ограниченным возвратом; Seller C дороже бюджета, но доставка сегодня. Дальше рынок усложняется: negotiation, скидки за объём, объединённая доставка, альтернативные товары, динамическое ценообразование, скидки с учётом затоваривания склада, индивидуальные условия контракта. Из каталога получается машинный рынок.
Симметричный вопрос — что такое seller-agent. Это не «бот, отвечающий на сообщения»? Seller-agent представляет продавца и его товары в машинной форме: публикует предложения, отвечает на RFQ в рамках заданных бизнес-правил (минимальная маржа, готовность торговаться, условия доставки), ведёт переговоры в допустимых пределах, резервирует остатки, инициирует отгрузку. Критично, что seller-agent оперирует машиночитаемыми бизнес-правилами, а не маркетинговым текстом: продавцу выгоднее один раз описать «готов уступить 3% при заказе от трёх штук и отправлю сегодня, если склад в радиусе 200 км», чем вручную отвечать на каждый запрос. Новая экономика вознаграждает прозрачные условия, а не красивые карточки.
8. Маркетплейс распадается на протоколы
Теперь можно сформулировать центральный архитектурный тезис. Маркетплейс сегодня — вертикально интегрированный коммерческий порядок: он одновременно является каталогом, поиском, репутационной системой, платёжным шлюзом, escrow-агентом, арбитром споров, складом и логистическим оператором. Все эти слои связаны в один монолит и продаются одним пакетом.
Агентная торговля потенциально разбирает этот монолит на горизонтальный набор конкурирующих инфраструктурных сервисов:
Buyer Agent Discovery ProtocolProduct Identity / Catalog ProtocolOffer Protocol RFQ / Negotiation ProtocolIdentity ReputationPayment Escrow InsuranceDispute ResolutionLogistics RoutingFulfillmentSeller Agents Distributed Inventory
Каждый из этих слоёв — отдельный рынок со своей конкуренцией. Discovery — рынок «кто лучше находит предложения». Reputation — рынок «кто даёт проверяемую и переносимую историю продавца». Escrow — рынок «кто держит деньги до исполнения сделки». Fulfillment — рынок физической доставки. В монолитном маркетплейсе все эти функции связаны в один пакет, и у продавца нет выбора: он платит за всё сразу. В разобранной архитектуре он выбирает лучший escrow у одного провайдера, лучшую логистику у другого, а discovery вовсе не покупает, если его товары находят через открытый протокол.
Это и есть «разобранный маркетплейс». Каждый слой может предоставляться отдельным игроком и конкурировать отдельно: один отвечает за identity, другой за репутацию, третий за escrow, четвёртый за маршрутизацию логистики. Ни один из них не обязан владеть спросом.
Здесь уместна аккуратная аналогия с историей сетей. До Интернета существовали вертикально интегрированные закрытые сети — CompuServe, AOL, национальные телекомы. Они сами предоставляли и транспорт, и контент, и поиск. Интернет победил не тем, что стал «ещё одной сетью», а тем, что создал открытые протоколы, поверх которых огромное число независимых участников смогло взаимодействовать без единого владельца. В электронной торговле может произойти похожий сдвиг: от marketplace-платформы к commerce-протоколам. Это технологическая гипотеза, а не предсказание — но гипотеза, у которой уже есть первые реализации в виде ACP и UCP.
9. Почему товары больше не обязательно хранить на одном огромном складе
Разобранность касается и физической инфраструктуры. В классической модели товар заранее перемещается на центральный склад маркетплейса, чтобы быть готовым к быстрой отгрузке. Но если спрос маршрутизируется агентом, товар не обязан заранее лежать в одном месте.
Хранение может оставаться распределённым: склад производителя, склад дистрибьютора, региональный дилер, обычный магазин, dark store, micro-fulfillment центр, независимый fulfillment-провайдер, наконец — те же склады маркетплейсов. Главное изменение происходит не на уровне хранения, а на уровне маршрутизации: агент находит не «товар на складе Wildberries», а «ближайшее выполнимое предложение».
Пример проясняет разницу. Покупатель в Краснодаре хочет дрель. В централизованной модели товар, скорее всего, лежит на крупном складе в Подмосковье и едет несколько дней. В распределённой тот же товар может оказаться на складе регионального дилера в Ростове, в розничном магазине в самом Краснодаре или на складе производителя с отгрузкой через день. Агент сравнивает не «есть ли товар в каталоге», а «какая из этих точек даёт лучшую транзакцию». Физически товар никуда заранее не перемещался — изменился способ его нахождения.
Технически это означает, что хранение становится адресуемым ресурсом, а не физическим местом. Каждая точка хранения — склад дилера, полка магазина, микро-ФЦ — публикует свой остаток как набор offers с координатами, сроками отгрузки и стоимостью доставки. Товар больше не «находится на складе маркетплейса» — он «находится в сети предложений с известной доступностью». Классический склад никуда не девается; меняется то, как спрос находит товар: через протокол, а не через центральный каталог.
Рынок микро-фулфилмента при этом растёт — по оценкам исследовательских компаний, с примерно 6 млрд долларов в 2025 году (Verified Market Research), хотя к таким рыночным оценкам стоит относиться как к индикации тренда, а не к точным цифрам.
10. Война неожиданно показала архитектурную проблему централизации
Здесь нужно сказать о вещах, которые обычно не обсуждают в продуктовых презентациях, — но именно они вскрыли системное свойство централизованной модели.
Крупные fulfillment-центры экономически очень эффективны: масштаб снижает стоимость хранения и обработки единицы товара. Но масштаб же создаёт огромный blast radius — радиус поражения, если с этим объектом что-то случится. Летом 2026 года это перестало быть теоретическим рассуждением: украинские дроны неоднократно поражали логистические объекты Wildberries — 18 июля в Тамбовской и Московской областях погибли восемь человек (BBC Russian), 4 августа удар пришёлся на склад площадью 77 тысяч квадратных метров под Тверью, 14 августа — третий за две недели удар по тому же логистическому узлу, 18 августа дрон попал в склад в Богородском округе Подмосковья (The Moscow Times).
Но здесь не о войне. СВО лишь проявила свойство, которое существовало и без неё. Централизация хранения оптимизирует стоимость и скорость в нормальном режиме, но уменьшает устойчивость системы к катастрофическим событиям — войнам, пожарам, стихийным бедствиям, блокировкам транспортных узлов, забастовкам, санкциям, наконец, просто к программному сбою единого оператора. Один склад на 77 тысяч квадратных метров — это одна точка отказа для целого региона.
11. Почему настоящий P2P скорее всего не заработает
И сразу — чтобы не впасть в утопию. Было бы наивно представлять агентную торговлю как полностью децентрализованный peer-to-peer, где каждый продавец сам везёт товар каждому покупателю. Это почти наверняка экономически неэффективно.
Причина — экономика fulfilment. Физическая доставка товара требует плотности заказов: рентабельно возить, когда в одном направлении едут много заказов, а не один болт в Краснодар. Поэтому в любой распределённой схеме остаются крупные инфраструктурные игроки: транспортные компании, региональные сортировочные хабы, микро-фулфилмент, платёжные сети, escrow, поставщики идентичности субъектов, репутационные системы, страхование, системы детекции мошенничества, арбитраж споров. Распределяется прежде всего владение спросом и хранение, а не физическая логистика.
Из той же логики следует ответ на вопрос, кто обеспечивает доверие, деньги и возвраты — функции, которые сегодня неявно берёт на себя маркетплейс. Доверие обеспечивается репутационной системой, которая должна стать переносимой и проверяемой: продавец накапливает репутацию не внутри одной площадки, а в общей инфраструктуре, доступной любому агенту. Платежи — платёжными сетями и агентными платёжными механизмами, которые Mastercard (Agent Pay) и Stripe уже строят. Защита от мошенничества — отдельным слоем, потому что с ростом автоматизации растёт и масштаб автоматического мошенничества. Возвраты и споры — это escrow и арбитраж: деньги держатся третьей стороной до исполнения сделки, спор разрешается по прозрачным правилам. Ни одна из этих функций не исчезает — они выделяются в самостоятельные конкурирующие слои.
12. Будущее — гибридная торговая сеть
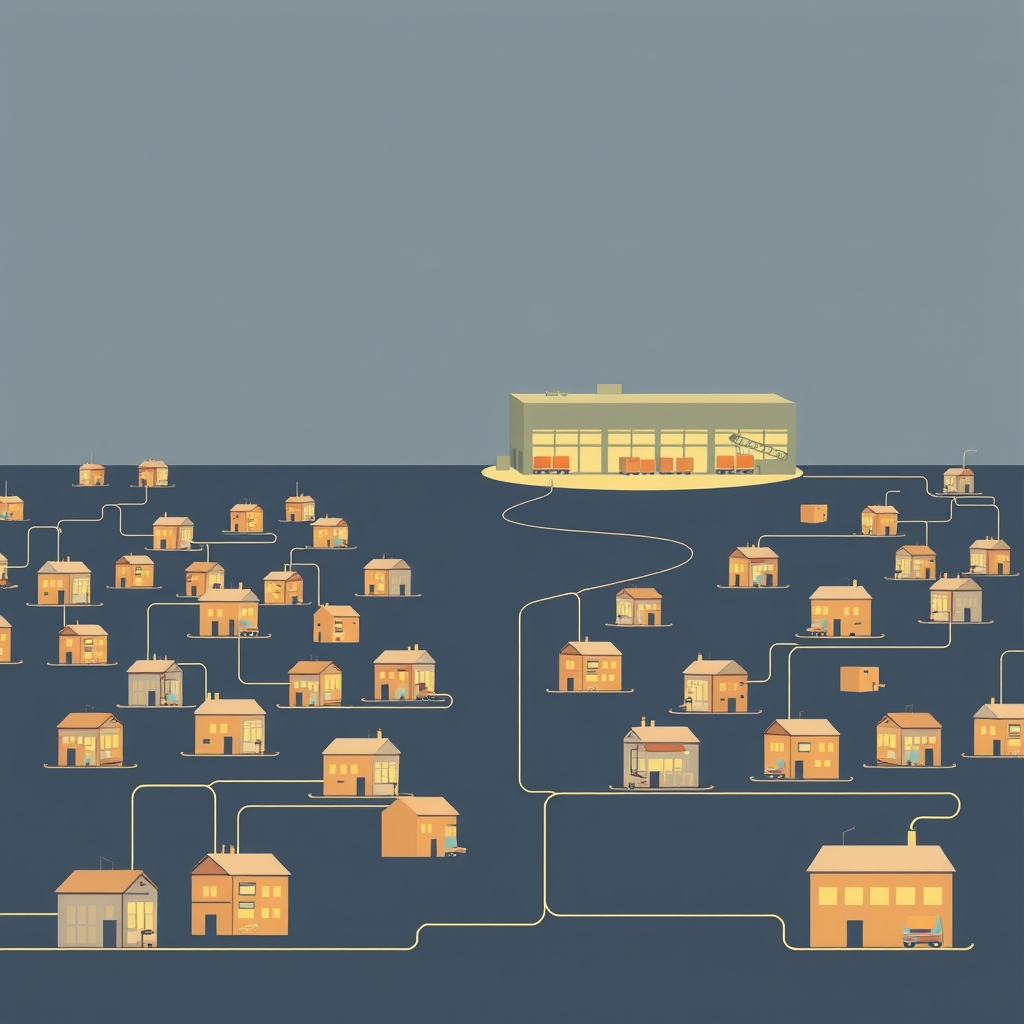
Наиболее реалистичная архитектура — гибридная:
Распределенное хранение↓
Слой коммерческих агентов↓
Общие логистические сети↓
Потребители
Товар хранится распределённо, а транспортируется через общую логистическую инфраструктуру. И здесь возникает новое экономическое свойство, которое централизованная модель почти не учитывала: устойчивость.
Долгое время торговлю оптимизировали почти исключительно на производительность (скорость) и стоимость. Централизация давала лучшую стоимость и скорость — и этого было достаточно. Но у распределённых систем есть другой набор параметров: доступность и устойчивость к отказам. Распределённое хранение, скорее всего, будет чуть менее эффективным в идеальных условиях — зато значительно устойчивее, когда идеальные условия заканчиваются.
Аналогия здесь точная. Десятилетиями торговлю строили как монолит, оптимизированный под пиковую пропускную способность: чем крупнее склад, тем ниже себестоимость единицы. Распределённые системы давно научили нас, что за это приходится платить доступностью: одна точка отказа обрушивает всё, что на ней висело. Торговля, возможно, стоит на пороге того же сдвига — начать учитывать наряду со стоимостью ещё доступность и отказоустойчивость. Не потому, что это дешевле, а потому, что это устойчивее. Компромисс Эффективность ↔ Устойчивость — это не абстракция из учебника, а прямой вопрос о том, готова ли торговая инфраструктура пережить потерю одного крупного узла.
13. Что произойдёт с рекламой?
Отдельного разговора заслуживает реклама, потому что именно она сломается первой и самым наглядным образом.
Сегодня продавец платит за то, чтобы покупатель его увидел: SEO, контекст, внутренняя реклама, продвижение в выдаче. Вся эта машина построена на одной предпосылке — что решение принимает человек, на которого можно повлиять баннером «ХИТ ПРОДАЖ!», «№1 В КАТЕГОРИИ!», «СКИДКА 73%!».
Агента так убедить нельзя. Если агент действительно действует в интересах покупателя, он анализирует не баннер, а данные: цену, свойства, историю цены, надёжность, реальную долю возвратов, гарантию, репутацию продавца, стоимость владения. Для этого ему нужны не красивые картинки, а структурированные данные, API, актуальный остаток, прозрачные условия, статистика качества, подтверждаемая репутация, машиночитаемая политика возврата.
Отсюда — новая дисциплина, которую уже начинают называть Agent Engine Optimization или Agentic Commerce Optimization. Продавцу становится важнее не «красивее показать товар человеку», а «сделать товар машиночитаемым и прозрачным для агента». Признаки этого сдвига видны уже сейчас: аналитики отмечают, что агенты, которые минуют традиционный поиск и листание каталога, снижают ценность спонсируемых размещений, а сами площадки — Amazon в Rufus, Walmart в Sparky, Google в AI Mode — уже экспериментируют с рекламными форматами внутри агентных интерфейсов (EMARKETER). По данным Adobe, покупатели, пришедшие из AI-платформ, в 30 раз чаще совершают покупку. Рекламная экономика электронной торговли, построенная на удержании человеческого внимания, потенциально меняется на экономику машинной читаемости.
Для продавца это означает практическую инверсию приоритетов. Раньше бюджет шёл в креативы, баннеры и позиционирование. Теперь первая задача — сделать так, чтобы агент вообще смог корректно прочитать товар: полная спецификация, актуальные остатки, честные сроки доставки, публичная статистика возвратов и претензий, машиночитаемая гарантия. Товар, который агент не может надёжно интерпретировать, просто не попадёт в выдачу — как сайт без правильной разметки не попадёт в поиск.
14. Что произойдёт с комиссиями?
Соблазнительно предположить, что разбор монополии автоматически сделает торговлю дешевле. Логика такая: сегодня продавец покупает у маркетплейса доступ к клиенту. Если покупатель приходит со своим агентом, маркетплейс перестаёт владеть спросом, и транзакционные издержки раскладываются по отдельным слоям — платёж, логистика, escrow, страхование, репутация, агентная инфраструктура, поиск товаров. Каждый слой конкурирует отдельно, и это теоретически должно давить комиссии вниз.
Но автоматически это не произойдёт. Экономия на комиссии может быть легко съедена другими издержками: дорогой «последней милей» при фрагментированной логистике, ростом мошенничества при ослабленном контроле, возросшими возвратами, дублированием каталогов у разных продавцов, низкой плотностью заказов, которая делает каждую доставку дороже. Честный вывод: распределённая модель меняет структуру издержек, но не гарантирует их снижение. Это ровно тот случай, когда «дешевле» — гипотеза, которую нужно проверять, а не лозунг.
15. Но вместо Wildberries мы можем получить OpenAI Сбер, Yandex
Теперь — главная угроза, без которой анализ был бы нечестным.
Вся предыдущая логика предполагала, что buyer-agent действует в интересах покупателя и что этот агент не принадлежит тому, кто захочет снова взять плату за доступ к спросу. Но если buyer-agents будут контролироваться несколькими компаниями — международными или национальными IT-компаниями, крупными банками или национальными супераппами, — никакой децентрализации не произойдёт. Произойдёт замена монополии:
« Marketplace monopoly → Agent monopoly «
Раньше продавец платил маркетплейсу за доступ к покупателю. Теперь он будет платить AI-платформе за доступ к агенту покупателя. С точки зрения селлера ничего не меняется — меняется лишь получатель ренты. И есть основания полагать, что этот риск уже реализуется: Amazon строит свою агентную стратегию как «закрытый сад» вокруг Rufus, Buy for Me и Alexa+, в то время как OpenAI и Google продвигают открытые протоколы ACP и UCP (Stellagent). Регуляторы уже фиксируют проблему: в докладе для форума ЕЦБ заместитель управляющего Банка Англии Сара Бриден прямо рассматривает agentic commerce как сценарий, требующий нового конкурентного и пруденциального регулирования (ECB).
Отдельный вопрос — прозрачность ранжирования (ranking). Даже при наличии открытых протоколов тот, кто контролирует порядок выдачи предложений, фактически контролирует рынок. Поэтому условие децентрализации — не только открытость интерфейсов, но и проверяемость ранжирования и возможность запустить независимый buyer-agent. Иначе мы просто переносим непрозрачность с одной витрины на другую.
Пример делает риск осязаемым. Представьте, что buyer-agent принадлежит одной платформе, а её ranking непрозрачен. Продавец, который хочет, чтобы агент предлагал его товар, оказывается ровно в том же положении, что и селлер, покупающий рекламу внутри маркетплейса: он платит не за ценность, а за позицию в невидимой выдаче. Меняется только вывеска — вместо «комиссия маркетплейса» появляется «продвижение в агенте». Никакой децентрализации, только новый получатель ренты.
Настоящая трансформация возможна только при выполнении нескольких условий: открытые commerce-протоколы, взаимное общение (interoperability) агентов, независимые buyer-agents, переносимость пользовательских предпочтений, открытый процесс поиска предложений, недискриминационный доступ, прозрачное ранжирование, возможность self-hosted и open-source агентов. Без этого agentic commerce окажется не новым рынком, а новой витриной старых платформ.
16. Что должно существовать, чтобы появился настоящий Internet of Commerce
Отсюда — прямой ответ на вопрос, что именно должно быть построено. Настоящий «Интернет торговли» требует набора открытых протоколов, по которым независимые участники могут находить друг друга без единого владельца:
- Product Identity / Catalog Protocol — машиночитаемая идентичность товара;
- Offer Protocol — формат динамического предложения;
- Discovery Protocol — как агент находит offers;
- RFQ / Negotiation Protocol — как агенты запрашивают котировки и торгуются;
- Identity — кто есть кто;
- Reputation — переносимая и проверяемая репутация;
- Payment, Escrow, Insurance — денежные и рисковые слои;
- Dispute Resolution — арбитраж;
- Logistics Routing, Fulfillment — физическая доставка.
Важно, что ни один из этих протоколов сам по себе не требует единого владельца. Как TCP не принадлежит никому и при этом связывает миллиарды устройств, так и протокол offer-предложений способен связывать покупателей, продавцов, деньги и логистику без центральной стороны, владеющей рынком. Именно открытость и недискриминационность отличают «Internet of Commerce» от очередной платформы.
Сегодня первые два протокола из этого списка уже существуют в виде ACP и UCP — но это протоколы «купить товар», а не «найти предложение на открытом рынке». Между ними — та же дистанция, что между «отправить письмо в AOL» и «опубликовать веб-страницу в открытой сети».
17. После маркетплейсов
Вернёмся к вопросу, с которого начали: умрут ли маркетплейсы? Скорее всего, нет — по крайней мере, не в обозримой перспективе. У них останется сильная позиция в логистике, в категориях с высокой частотой покупки и в сегментах, где покупателю по-прежнему нужен один понятный интерфейс.
Более реалистичный сценарий — долгий переходный период, в котором обе модели сосуществуют. Маркетплейсы останутся сильны там, где у них есть физическое преимущество — в логистике и в категориях с высокой частотой покупки, — а агентная сеть сначала заберёт сценарии, где важна не концентрация каталога, а маршрутизация выполнимого предложения: редкие и профессиональные товары, локальные поставки, B2B-закупки, заказы с жёсткими ограничениями по срокам и условиям. Распад не будет мгновенным, но направление уже проявилось.
Но есть и другой вывод. Маркетплейс, возможно, окажется не конечной формой электронной торговли, а переходным этапом — этапом, который был необходим, пока человеку требовалось одно место, где можно найти миллионы товаров. AI-агент устраняет именно это ограничение: ему не нужно, чтобы все товары лежали в одном каталоге, — ему нужен протокол, по которому он может найти выполнимое предложение где угодно.
Агентная торговля начинается не тогда, когда GigaChat, Алиса или ChatGPT нажимает кнопку «Купить». Она начинается тогда, когда продавцу больше не нужен сам маркетплейс, чтобы быть найденным покупателем. И вопрос будущего электронной торговли — не в том, сможет ли AI купить вам дрель. Вопрос в том, кому будет принадлежать маршрут от вашего намерения «мне нужна дрель» до конкретного продавца.
Если этот маршрут останется собственностью одной платформы, мы получим ту же монополию, только с другим названием. Если же он будет построен на открытых протоколах, по которым покупатели, продавцы, деньги и логистика находят друг друга без единого владельца рынка, — тогда следующей большой платформой электронной торговли станет не новый маркетплейс. Ею станет сам протокол!